
Akceptacja zaniżonej wyceny szkody – błąd, który firmy popełniają najczęściej
- 13/09/26
- 6 min

Spis treści
- Zaniżona wycena szkody – co warto wiedzieć?
- Dlaczego pierwszy kosztorys wymaga weryfikacji?
- 5 błędów likwidacji szkód z konsekwencją finansową
- Co zrobić przy zaniżonej wycenie? Jak odwołać się od odszkodowania
- Bezpieczeństwo floty bez formalności
- FAQ – Najczęściej zadawane pytania o zaniżoną wycenę szkody
- Źródła
Zaniżona wycena szkody – co warto wiedzieć?
- Przyjęcie kwoty bezspornej nie oznacza rezygnacji z dochodzenia dopłaty. Inny skutek może mieć ugoda zawierająca zrzeczenie się dalszych roszczeń.
- Kosztorys warto porównać z technologią naprawy, cenami części, liczbą roboczogodzin i lokalnymi stawkami.
- Kontrkalkulacja warsztatu lub opinia rzeczoznawcy może wzmocnić reklamację, ale nie jest konieczna w każdej sprawie.
- Z OC sprawcy można dochodzić również celowych i ekonomicznie uzasadnionych kosztów dodatkowych, np. holowania, pojazdu zastępczego lub niezbędnej ekspertyzy.
- Procedura pozwala zabezpieczyć dowody i ograniczyć ryzyko, że zaniżone odszkodowanie obciąży budżet floty.
Dlaczego pierwszy kosztorys wymaga weryfikacji?
Każda kolizja nie tylko generuje koszty naprawy, ale też bezpośrednio zaburza płynność realizacji Twoich zleceń. Musisz pamiętać, że pierwsza kalkulacja przygotowana przez ubezpieczyciela może różnić się od wyceny warsztatu – różnice pojawiają się w zakresie cen części, norm czasowych czy samej stawki za roboczogodzinę.
Przeczytaj również: Likwidacja szkód w firmowych pojazdach – najczęstsze błędy i jak ich uniknąć
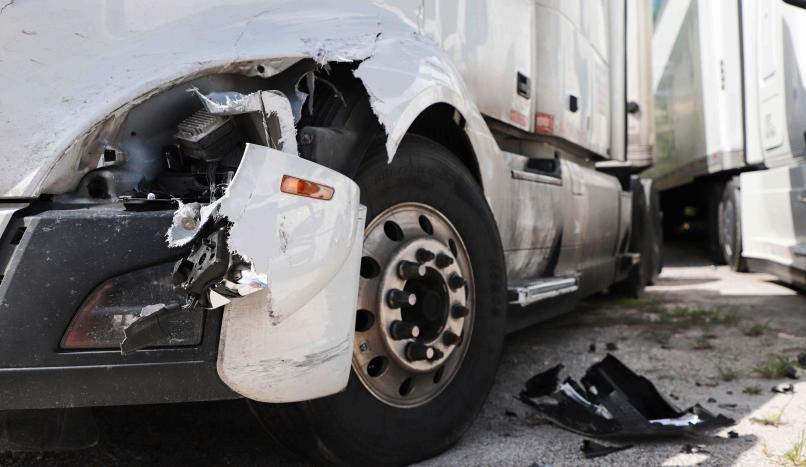
5 błędów likwidacji szkód z konsekwencją finansową
1. Akceptacja kosztorysu bez sprawdzenia
To, że kalkulacja wygląda profesjonalnie, nie oznacza, że jest poprawna. Sprawdź przyjęte części, liczbę roboczogodzin i stawkę. Pamiętaj, że tzw. części klasy P to nowe zamienniki o porównywalnej jakości, jednak o tym, czy można je zastosować w Twoim przypadku, decydują m.in. ogólny stan pojazdu, obowiązująca gwarancja czy dotychczasowy sposób serwisowania.
Błąd: potraktowanie pierwszego kosztorysu jak ostatecznego rozliczenia.
Koszt błędu: konieczność sfinansowania z budżetu firmy operacji lub części, których zabrakło w wycenie.
Korekta: porównaj kosztorys z kalkulacją warsztatu. Nie podpisuj ugody bez sprawdzenia, czy zawiera zrzeczenie się dalszych roszczeń.
2. Naprawa bez zabezpieczenia dokumentacji
Nie musisz czekać z naprawą pojazdu aż do całkowitego zakończenia sporu, ale pamiętaj, że wcześniej musisz umożliwić ubezpieczycielowi oględziny i dokładnie udokumentować wszystkie uszkodzenia. Miej na uwadze, że wiele ukrytych wad wychodzi na jaw dopiero w trakcie demontażu.
Błąd: rozpoczęcie naprawy bez zdjęć, protokołu oględzin i udokumentowania uszkodzeń dodatkowych.
Koszt błędu: trudność w wykazaniu pełnego zakresu szkody oraz zasadności dodatkowych operacji.
Korekta: wykonaj zdjęcia całego pojazdu i uszkodzonych części, zachowaj pomiary, kosztorysy oraz faktury.
3. Ogólnikowe odwołanie od wyceny
Jeśli ograniczysz się jedynie do stwierdzenia, że przyznane odszkodowanie jest za niskie, ubezpieczyciel najpewniej odrzuci Twoje pismo. Skuteczne odwołanie powinno precyzyjnie punktować pominięte operacje, niewłaściwie dobrane części, zaniżone normy czasowe czy nierynkowe stawki.
Błąd: reklamacja oparta wyłącznie na ogólnym sprzeciwie.
Koszt błędu: wydłużenie postępowania i brak podstaw do rzeczowej weryfikacji kosztorysu.
Korekta: dołącz kalkulację warsztatu, zdjęcia, oferty części lub – przy bardziej złożonej szkodzie – opinię rzeczoznawcy. Zażądaj szczegółowego uzasadnienia każdej pozycji skorygowanej przez ubezpieczyciela.
Relacja rzeczoznawca a wycena szkody nie sprowadza się do automatycznego uznania prywatnej opinii. Taka ekspertyza ma przede wszystkim jasno wykazać i merytorycznie uzasadnić występujące różnice. Pamiętaj jednak, że koszt jej przygotowania możesz odzyskać z OC sprawcy, o ile wykażesz, że była ona niezbędna do skutecznego dochodzenia Twoich praw.
4. Pominięcie kosztów dodatkowych i przestoju
Sam koszt naprawy auta to często dopiero początek. Pamiętaj, że w zależności od okoliczności możesz dochodzić zwrotu kosztów holowania, parkingu, pojazdu zastępczego lub niezbędnej ekspertyzy, jeżeli były ekonomicznie uzasadnione i pozostawały w związku ze szkodą. Roszczenie może objąć również wykazaną utratę wartości handlowej pojazdu.
Błąd: zgłoszenie wyłącznie kosztów naprawy pojazdu lub zabudowy.
Koszt błędu: pozostawienie po stronie firmy uzasadnionych wydatków powstałych wskutek zdarzenia.
Korekta: przygotuj listę kosztów dodatkowych i dokumentuj każdy wydatek. Przy najmie zachowaj umowę, faktury, potwierdzenie czasu naprawy oraz uzasadnienie potrzeby pojazdu o określonych parametrach..
5. Brak osoby odpowiedzialnej za proces po stronie firmy
Korespondencję może prowadzić upoważniony pracownik. Bardzo istotne jest jasne rozdysponowanie obowiązków, ponieważ gdy nikt nie bierze pełnej odpowiedzialności za dokumentację, terminy i składane oświadczenia, powstaje ryzyko niedopilnowania formalności.
Błąd: rozproszenie odpowiedzialności między kierowcę, warsztat, księgowość i dział operacyjny.
Koszt błędu: opóźnienia, brakujące dokumenty oraz ryzyko podpisania niekorzystnej ugody przez osobę bez odpowiednich kompetencji.
Korekta: wyznacz koordynatora szkody. Osobno określ, kto może podpisać ugodę, dokonać cesji roszczenia i wskazać rachunek do wypłaty.
Co zrobić przy zaniżonej wycenie? Jak odwołać się od odszkodowania
Wdrożenie jednej, jasnej procedury pozwoli Twojej firmie usystematyzować całe postępowanie i utrzymać pełną kontrolę nad wydatkami. Poniżej wyjaśniamy, co zrobić przy zaniżonej wycenie i jak odwołać się od odszkodowania:
- Zbierz dokumentację szkody – przygotuj decyzję i kosztorys ubezpieczyciela, protokół oględzin, zdjęcia, korespondencję oraz faktury związane ze zdarzeniem.
- Sprawdź każdą pozycję kosztorysu – porównaj zakres naprawy, rodzaj i ceny części, liczbę
roboczogodzin, stawki warsztatu oraz pominięte operacje technologiczne. - Uzyskaj kontrkalkulację – poproś warsztat o szczegółową wycenę, a przy bardziej złożonej
szkodzie rozważ opinię niezależnego rzeczoznawcy. - Wylicz żądaną dopłatę – od prawidłowego kosztu naprawy odejmij wypłaconą kwotę i osobno
zestaw uzasadnione koszty dodatkowe. - Przyjmij kwotę bezsporną, ale sprawdź ugodę – wypłata kwoty bezspornej co do zasady nie
zamyka drogi do dochodzenia dopłaty. Nie podpisuj jednak ugody bez sprawdzenia, czy nie zawiera zrzeczenia się dalszych roszczeń. - Przygotuj odwołanie od wyceny – podaj numer szkody, wskaż żądaną kwotę oraz uzasadnij każdą kwestionowaną pozycję, dołączając potwierdzające ją dokumenty.
- Wyślij pismo i zachowaj potwierdzenie – skorzystaj z kanału wskazanego przez ubezpieczyciela, a ustalenia telefoniczne potwierdzaj pisemnie.
- Sprawdź odpowiedź ubezpieczyciela – zweryfikuj, czy odniósł się do wszystkich zarzutów i wyjaśnił podstawy odrzucenia poszczególnych kosztów.
- Podejmij dalsze działania – w razie odmowy rozważ wezwanie do zapłaty, negocjacje, właściwą procedurę pozasądową lub postępowanie sądowe.
Roszczenia z typowej szkody komunikacyjnej przedawniają się co do zasady po trzech latach. Zgłoszenie szkody lub roszczenia ubezpieczycielowi przerywa bieg przedawnienia. Rozpoczyna się on ponownie po otrzymaniu pisemnego stanowiska o przyznaniu albo odmowie świadczenia.
Sprawdź też: Co to jest TCO i dlaczego jest istotne dla kierowców?
Bezpieczeństwo floty bez formalności
W zależności od zakresu umowy Fraikin może przejąć obsługę zgłoszenia szkody, kontakt z ubezpieczycielem, koordynację naprawy oraz organizację pojazdu zastępczego. Wybierając wynajem we Fraikin, nie musisz martwić się pilnowaniem procedur. Skontaktuj się z Fraikin już dziś i sprawdź naszą ofertę wynajmu krótko-, średnio- i długoterminowego.
FAQ – najczęściej zadawane pytania o zaniżoną wycenę szkody
Ile czasu ma ubezpieczyciel na odpowiedź na odwołanie?
Standardowo 30 dni. W sprawach wyjątkowo skomplikowanych termin może wynieść maksymalnie 60 dni, ale ubezpieczyciel musi wcześniej poinformować o opóźnieniu i jego przyczynie.
Czy odwołanie blokuje naprawę pojazdu?
Auto można naprawiać w trakcie sporu, pod warunkiem że ubezpieczyciel wykonał już oględziny, a szkoda została dokładnie udokumentowana.
Gdzie zgłosić sprawę po odrzuceniu reklamacji?
Można złożyć wniosek o interwencję do Rzecznika Finansowego, zgłosić skargę do UKNF lub skierować sprawę do sądu.
Czy sprzedaż auta zamyka drogę do dopłaty?
Nie. O dopłatę może ubiegać się podmiot, który był właścicielem pojazdu w momencie kolizji, niezależnie od jego późniejszej sprzedaży.
Źródła
- Komisja Nadzoru Finansowego, Rekomendacje dotyczące likwidacji szkód z ubezpieczeń komunikacyjnych, 2022.
- Ustawa o ubezpieczeniach obowiązkowych – tekst jednolity, Dz.U. 2026 poz. 783.
- Rzecznik Finansowy, Sąd Najwyższy o kosztach opinii rzeczoznawcy – uchwała III CZP 99/18.
- UKNF, Zwrot kosztów najmu pojazdu zastępczego w orzecznictwie, 2021.
Przeczytaj także

Kary i kontrole ITD za tachograf oraz czas pracy – taryfikator i jak się przygotować

Opłata paliwowa 2026 i koszty paliwa floty — stawki i przelicznik
